一、血泪教训:11.39的美元欠款如何让我的信用分暴跌147分
1. 故事背景:我差点因“高分幻觉”毁掉信用
作为常年研究美国信用卡的博主,我一直自诩是信用管理达人。每周登录Credit.com查看VantageScore已成习惯——797分(满分850)让我坚信自己的信用毫无瑕疵。直到2025年1月,一条来自Amex MyCredit Guide的警报彻底打破了我的盲目自信:
**“您的Bank of America账户存在逾期未还款项:$10.00”**
我立刻登录查看详细报告,眼前的数据让我后背发凉:
- Credit.com VantageScore:797(显示1个Negative Account),由于没有SSN,我无法使用完整版的credit.com
- Amex MyCredit Guide FICO分:614(直接显示14个月逾期记录)
这个被忽视的“幽灵账户”源于2023年被关闭的BOA信用卡。当时我以为已还清所有欠款,殊不知系统漏缴了最后一笔$11.39的欠款。由于账户已关闭,我从未收到任何纸质账单或邮件提醒(也许有纸质账单,但是被我直接扔掉了)。
其实早在2023年12月,Amex MyCredit Guide就提醒我BOA的信用卡逾期了,但是由于我太依赖credit.com,盲目自信,只看credit.com的信用分,导致我一直没有发现这笔欠款。
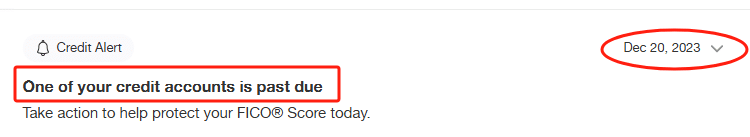
美国BOA信用卡逾期
信用分大幅减少也有提醒,只是我一直没有关注Amex MyCredit Guide的提醒:
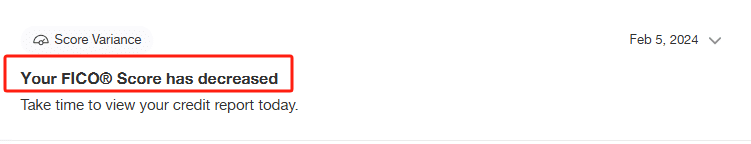
美国fico信用分减少
每个月提醒一次,而我每次都完美错过:
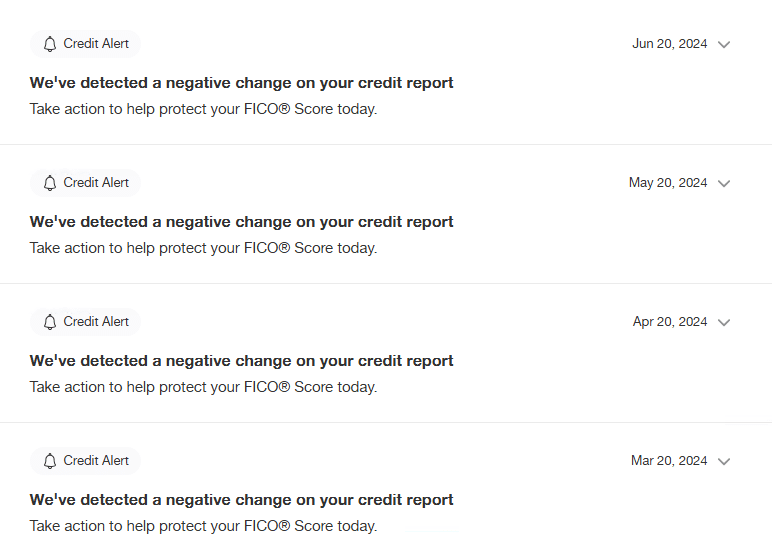
有人可能会问:为啥你对credit.com提示有一个Negative Account无动于衷呢?
其实我查过什么是Negative Account,但是由于我看文章时不仔细,错误地理解了文章的意思,我以为是我还款时多付了钱(就像中国的信用卡那样),不需要理会。
但Negative Account就是有欠款的账户,如图:
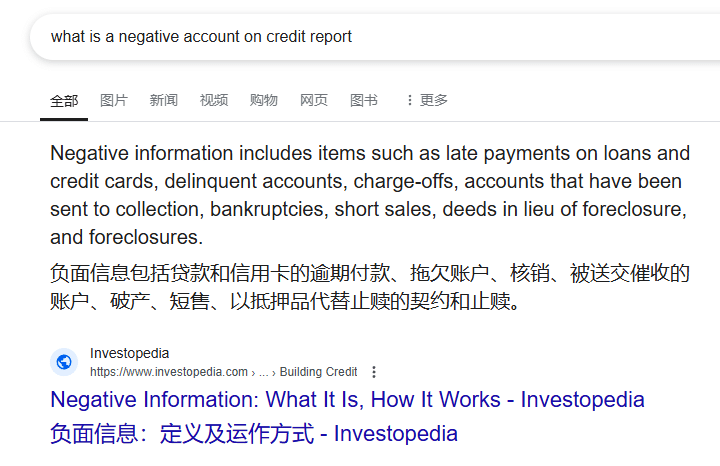
总之就是大意了,虽然欠的钱不多,但是逾期14个月的影响着实有点大。
2. 数据对比:VantageScore与FICO分差异有多可怕?
| 评分维度 | Credit.com(VantageScore) | Amex MyCredit Guide(FICO) |
|---|---|---|
| 评分模型 | VantageScore 3.0 | FICO Score 8 |
| 数据来源 | Experian | Experian |
| 逾期显示 | 仅标注“Negative Account” | 明确显示逾期14个月 |
| 分数影响 | 完全没有影响 | 暴跌至614(风险级) |
**关键结论**:VantageScore会弱化长期逾期的影响,而FICO模型对逾期记录极度敏感——这正是90%美国贷款机构采用FICO分的原因!
要不是因为Capital One关闭我的信用卡,导致credit.com的分数从797降到707,让我想起使用Amex MyCredit Guide查Fico分,可能我现在还不知道欠费的事情。真是一言难尽啊!
3.我的补救措施
得知有欠款以后,马上通过Google搜索了BOA的还款方式,最终通过打客服电话还清了欠款。
联系电话:1-800-236-6497,电话接通后输入你的信用卡号,然后根据提示进行操作。提前准备好跟你的账户有关的信息,验证你的身份时可能会用到。如账单地址、开户时登记的美国手机号码以及电子邮箱。准备好用于还款的美国银行支票账户(Account Number and Routing Number),在电话中报给客服即可。
电话是1月24号打的,款是1月27号扣的,花了一个工作日。如图:
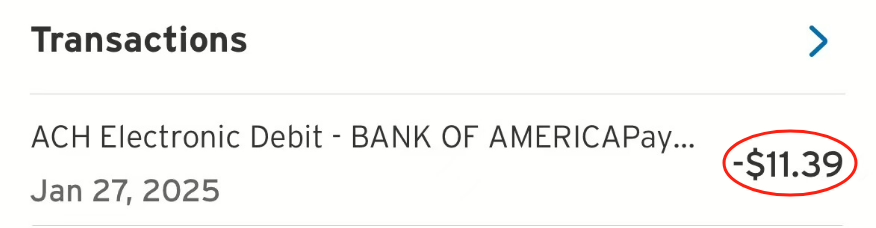
看样子还有滞纳金。
打BOA的客服电话会比较耗时,至少20分钟起步,可以用Tello电话卡,5美元的套餐包100分钟。
二、深度评测:为什么推荐使用MyCredit Guide?
1. 三大核心优势碾压其他工具
MyCredit Guide是美国运通(American Express)推出的免费信用监控工具,面向所有人开放(无需持有Amex信用卡),专注于提供真实的FICO信用分与实时风险预警。
✅ 真·FICO分来源
MyCredit Guide直接对接Experian数据库,提供与银行审核一致的FICO Score 8(覆盖90%美国贷款决策),而非Credit Karma的VantageScore“花瓶分”。
✅ 实时异常警报
- 账户变动(如新开卡/关户)
- 欠款产生(即使$1也会推送)
- 硬查询记录(防身份盗用)
对比:Credit.com仅每周汇总提醒,延误处理黄金时间
✅ 免费深度报告
完整展示5大评分维度细节(还款记录、使用率等),并附“信用健康度”改进建议。
2. 横向对比:主流信用监控工具谁更强?
| 功能 | MyCredit Guide | Credit.com | Credit Karma |
|---|---|---|---|
| 评分模型 | FICO® Score 8 | VantageScore 3.0 | VantageScore 3.0 |
| 数据更新频率 | 每日 | 每周 | 每周 |
| 企业信用分覆盖 | ✔️(Amex商业卡用户) | ❌ | ❌ |
| 历史数据追踪 | 12个月曲线图 | 仅当前分数 | 6个月趋势图 |
---
三、手把手教学:用MyCredit Guide构建信用防火墙
1. 注册与设置(无需Amex信用卡!)
如果你有AMEX的信用卡和账户,可以直接用你的AMEX的用户名和密码登录,无需另外注册。
**步骤1**:访问MyCredit Guide官网 → 点击“Get Started”
**步骤2**:输入姓名、SSN/ITIN、住址等信息(国际地址可填写美国转运地址)
**步骤3**:开启“实时警报” → 建议绑定邮箱+手机推送
⚠️ **注意**:非Amex持卡人也能免费使用全部功能!
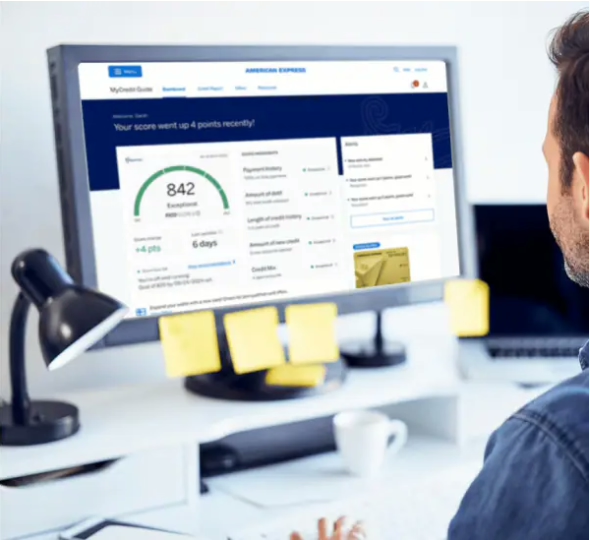
2. 必须监控的3个致命风险点
- 幽灵账户欠款(如我的BOA案例)
- 异常Hard Pull(防止身份盗用开卡)
- 额度使用率突增(超过30%立即预警)
3. 高阶功能:预测你的信用决策
- “What-If”模拟器:输入“申请新卡”“关闭旧卡”等操作,预测分数变化
- 历史数据导出:生成PDF报告用于贷款申请(比银行版报告更直观)
四、常见问题解答
**Q1:没有SSN/美国地址能否注册?**
- 可尝试用ITIN+虚拟美国地址注册,部分用户反馈成功(需地址证明)。
**Q2:频繁查询会降低信用分吗?**
- 不会!MyCredit Guide属于“软查询”(Soft Pull),不影响信用分。
**Q3:与Amex信用卡服务有何关联?**
- 无直接关联,但高信用分用户可能收到Amex信用卡预批邀约。
---
五、实战技巧:最大化利用MyCredit Guide
1. 设置月度检查日历:每月登录下载报告,对比历史数据。
2. 联动其他工具:
- 搭配Mint/YNAB:关联账户防止小额欠款遗漏。
- 使用Identity Guard:全面监控身份盗用风险。
3. 争议修复加速:
- 直接通过MyCredit Guide报告内的链接向Experian发起争议。
---
**总结**:Amex MyCredit Guide是少数能免费获取真实FICO分的工具,其核心价值在于**实时警报**与**深度数据解析**,尤其适合重视信用健康、需防范隐形风险的用户。结合定期监测与主动修复策略,可有效避免“信用分暴雷”的悲剧。